Từ 1/8, tăng thuế đối với tiền thưởng của xe ôm công nghệ
(DNX). Đây là một trong những chính sách mới được quy định tại Thông tư 40/2021/TT-BTC hướng dẫn thuế giá trị giá tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh có hiệu lực từ 1/8 tới đây.
Như vậy, kể từ 1/8, thuế suất với tiền thưởng của các tài xế lái xe công nghệ sẽ điều chỉnh từ 1% thành 1,5%.
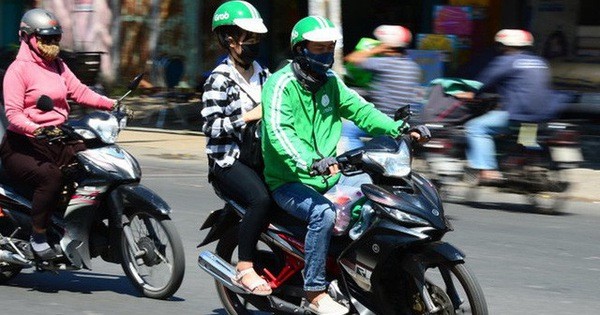 Hình minh họa.
Cụ thể, Khoản 1, Điều 10, Thông tư 40 có quy định về doanh thu tính thuế đối với cá nhân kinh doanh, hộ kinh doanh. Trong đó, doanh thu tính thuế giá trị gia tăng và thuế thu nhập cá nhân là doanh thu của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền.
Tương tự, các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định và các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế thu nhập cá nhân); doanh thu khác mà hộ, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền cũng nằm trong phần doanh thu tính thuế.
Với quy định này, phần tiền thưởng của các tài xế công nghệ nhận được từ hãng sẽ được tính vào doanh thu chịu thuế.
Trong khi đó, tại Phụ lục I của Thông tư 40 cũng quy định khoản tiền thưởng với hoạt động vận tải hàng hóa, vận tải hành khách sẽ tính thuế thu nhập cá nhân là 1,5% (chỉ áp dụng với doanh thu trên 100 triệu đồng/năm).
Minh Dương (T/h)
Nguồn: doanhnghiepxanh.com.vn
 Saigon Co.op khuyến khích người tiêu dùng không sử dụng túi nylon
 Hoan nghênh EU đưa Việt Nam ra khỏi danh sách các quốc gia không hợp tác về thuế
 Tạo động lực nâng tầm lúa gạo xuất khẩu 2026
 Cà phê Việt: Từ xuất khẩu nguyên liệu đến chinh phục giá trị toàn cầu
 Đến 2030, hình thành cơ bản hệ thống an sinh xã hội đa tầng
 Dự thảo Nghị định xăng dầu mới: Giảm trung gian, tăng quyền tự chủ cho doanh nghiệp
Bình luận (0)